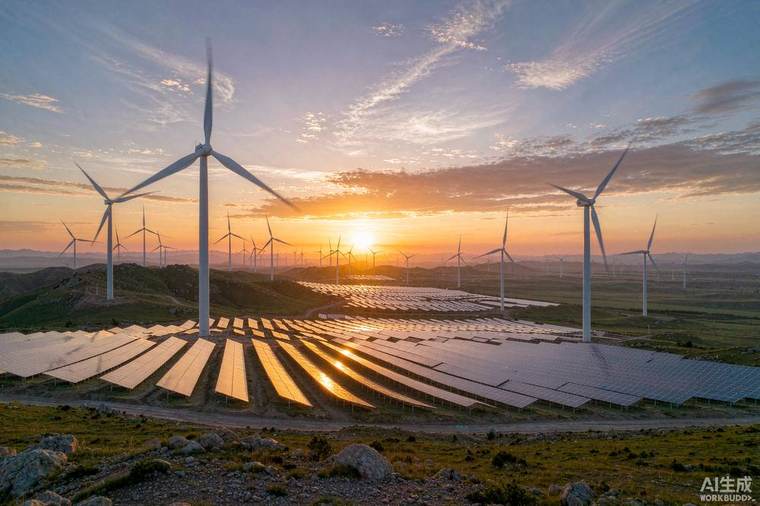
新型储能装机连续保持高速增长,行业正经历从“政策要求配储”到“主动投资储能”的关键转变。这一转变的核心是储能经济性的持续改善与应用场景的不断拓宽。
经济性改善的三条线
储能经济性的改善来自三条线:电池成本持续下降,系统初投资降低;电力现货市场与辅助服务市场完善,储能收益渠道增多;商业模式创新(共享储能、容量租赁)提升了资产利用率。三线并进,项目内部收益率逐步具备吸引力。
场景分化日益清晰
不同场景对储能的要求差异明显:电源侧储能重调频调峰能力,电网侧重快速响应与可靠性,用户侧则重峰谷套利与需量管理。产品端相应分化,长时储能与大容量电芯成为技术竞赛焦点。
- 电源侧:新能源配储,平滑出力参与市场
- 电网侧:独立储能电站,多品种收益叠加
- 用户侧:工商业储能,峰谷价差套利为主
安全与标准不可缺位
规模化也带来安全拷问。行业正加快完善电化学储能电站的安全设计、消防配置与运维标准,热失控预警与全寿命周期管理成为产品标配。业内判断,随着安全体系成熟与成本继续下探,储能将在未来数年保持高景气,成为新型电力系统的关键调节资源。