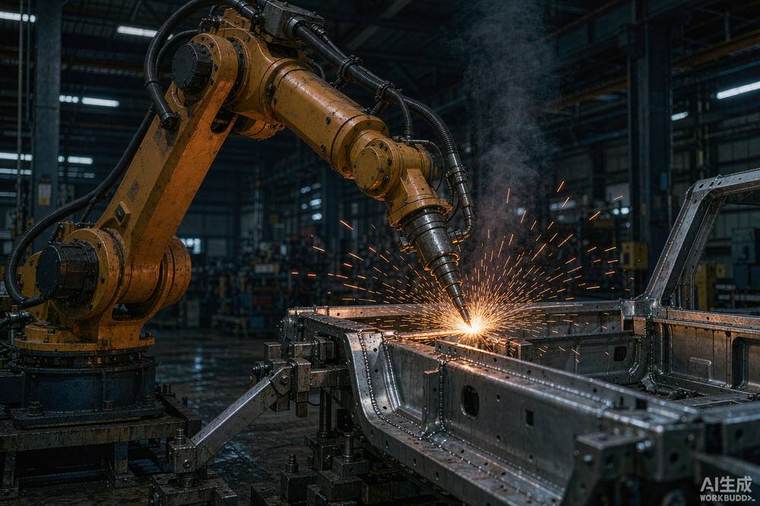
制造业万人机器人拥有量近年来持续攀升,行业观察显示,增长动能正悄然变化:从头部企业的规模化部署,转向腰部企业的“第一次购机”。这一扩散过程,正在重塑工业机器人的需求结构。
需求结构的变化
早期工业机器人需求集中在汽车整车与3C代工,随着本体价格下降与集成方案成熟,五金、家具、食品、建材等传统劳动密集行业的采购量明显上升。对这些行业而言,机器人的价值不在“替代”,而在“补员”,即缓解招工难与稳定性问题。
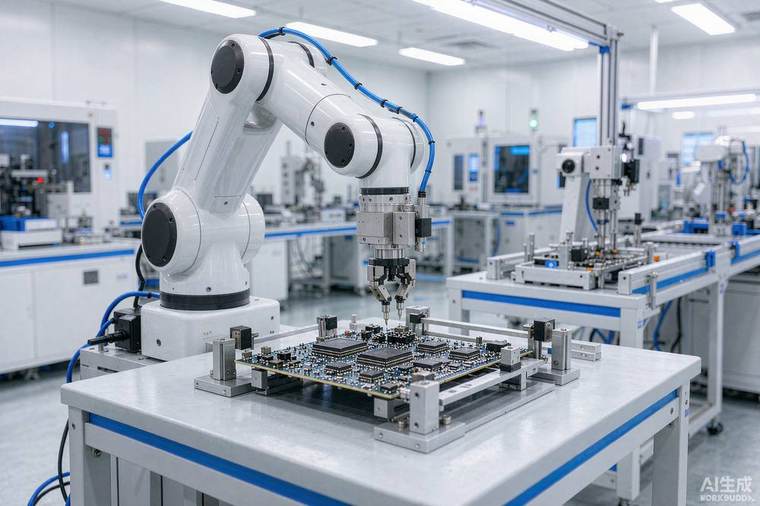
从单机到集成
客户采购逻辑也在变化:过去买机器人本体,如今买整套工艺解决方案。焊接、打磨、码垛、上下料等标准工艺包成熟后,中小客户无需自建集成团队,项目交付周期从数月缩短到数周,采购门槛大幅降低。
- 主流场景:焊接、搬运码垛、机床上下料、打磨抛光
- 新兴场景:复合加工、视觉引导装配、柔性分拣
- 关键变量:经济性与换型灵活度
渗透率提升的三个前提
业内认为机器人向更广行业渗透还需三个前提:一是场景工艺标准化,降低集成成本;二是易用化编程(拖拽示教、手机端调试),让一线工人也能操作;三是可行的融资方案(租赁、按小时计费),降低一次性投入门槛。三者共同决定了下一个增长曲线的斜率。