经历前期剧烈波动后,光伏产业链价格逐步回归理性,组件价格进入下行通道。对下游电站开发而言,这是需求端的实质性利好:更低的投资成本意味着更多项目跨过收益率门槛。
价格下行的产业逻辑
本轮价格回归的底层逻辑是产能供给大幅增加,各环节从紧缺走向宽松。上游价格回落让利下游,电站投资成本显著下降,全球装机需求被有效激活,行业景气度由价格博弈转向需求驱动。
需求端的结构变化
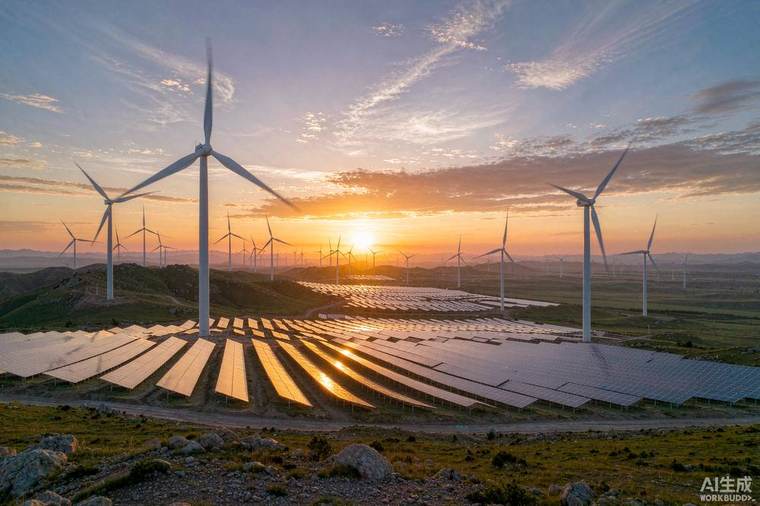
值得关注的是需求结构的变化:分布式光伏在工商业屋顶与农村市场快速铺开,大型基地项目则向沙戈荒地区延伸。电力市场化交易推进后,工商业用户配置光伏的经济账更加清晰,自发自用模式的吸引力持续增强。
- 集中式:大基地项目批量化开发,关注消纳能力
- 分布式:工商业与户用市场并进,投资回收期缩短
- 新形态:光伏+储能+充电的一体化场景增多
产业链的新平衡
价格回归理性后,产业链竞争从规模扩张转向技术降本与差异化的较量。N型电池、大尺寸组件等高效技术加速渗透,能够持续降本的企业将巩固优势。对下游投资者而言,当前是重新评估项目收益、加快布局的窗口期。